
Schulden analysieren
Wir prüfen Verbindlichkeiten, Gläubiger, Einkommen, Vermögen und persönliche Haftungsrisiken.
Für Unternehmer, Selbständige und Privatpersonen mit hohen Verbindlichkeiten ist die EU-Insolvenz der deutlich schnellere Weg zur Entschuldung. Wir prüfen Ihre Situation und begleiten den gesamten Weg persönlich.
01 / EU-Insolvenz
Sie haben sich eine Existenz aufgebaut. Verantwortung übernommen. Risiken getragen. Vielleicht ist etwas anders gelaufen als geplant. Entscheidend ist nicht, was hinter Ihnen liegt - sondern wie schnell Sie wieder wirtschaftlich frei handeln können.
Eine EU-Insolvenz kann genau dafür der richtige Schritt sein: Verbindlichkeiten ordnen, Gläubigerdruck beenden und einen klaren Neustart schaffen. In der EU gibt es dabei erhebliche Unterschiede im Verfahren, insbesondere bei Dauer, Einkommen und Restschuldbefreiung.
Wir prüfen Verbindlichkeiten, Gläubiger, Einkommen, Vermögen und persönliche Haftungsrisiken.
Wir vergleichen die möglichen Verfahren und prüfen, welcher Weg schnell, rechtssicher und wirtschaftlich sinnvoll ist.
Wir begleiten Sie durch die Umsetzung, mit einem klaren Ziel: Schnellste Entschuldung und wirtschaftliche Handlungsfreiheit.
Welches Land für Ihre Entschuldung infrage kommt, prüfen wir gemeinsam mit Ihnen.
Möglichkeiten verstehen
Nicht das kürzeste Versprechen entscheidet, sondern ein Verfahren, das zu Ihrer tatsächlichen Situation passt.
Sechs Länder im Überblick. Entscheidend ist, welches Verfahren zu Ihrer Situation passt.
Ab Insolvenzeröffnung. Einkommensbeiträge können bis zu 3 Jahre dauern; Verlängerungen sind möglich. Rechtsquelle
Die Verwertungsphase kommt vorher hinzu. Die Plandauer hängt von Einkommen, Tilgungsquote und Restschuld ab; Verlängerungen sind möglich. Rechtsquelle
Ab Insolvenzeröffnung, einschließlich Wohlverhaltensphase. Für bestimmte Wiederholungsverfahren gelten 5 Jahre. Rechtsquelle
Beim Zahlungsplan gelten 3 Jahre, in gesetzlich bestimmten Fällen 5 Jahre. Bei Verwertung oder fehlender Masse gibt es keine einheitliche gesetzliche Gesamtdauer. Rechtsquelle
Für neue Verbraucheranträge nach dem 16.07.2026 grundsätzlich 5 Jahre ab Rechtskraft der Einleitung des Abschöpfungsverfahrens. Vorverfahren kommen hinzu; Übergangsfälle und andere Entschuldungswege sind gesondert zu prüfen. Rechtsquelle
Keine feste Frist bis zur Schuldenfreiheit: Ungedeckte Forderungen können als Verlustscheine fortbestehen. Bei neuem Vermögen ist unter Voraussetzungen eine erneute Betreibung möglich. Rechtsquelle
Gezeigt sind die gesetzlichen Regelzeiträume der genannten Phasen, keine Zusage für die Gesamtdauer. Vorbereitung und Aufbau des Lebensmittelpunkts kommen hinzu. Die Restschuldbefreiung setzt die Erfüllung der jeweiligen Voraussetzungen voraus; nicht jede Forderung wird erfasst. Stand: September 2026.
| Land | Wie lange dauert das Insolvenzverfahren? | Welche Schuldenarten sind umfasst? | Wie hoch ist die Pfändungsfreigrenze? | Was passiert mit vorhandenem Vermögen? | Voraussetzungen |
|---|---|---|---|---|---|
| Irland | Regelmäßig 1 Jahr | Grundsätzlich alle Schulden inkl. Steuerschulden, Bankenschulden, Schulden aus Durchgriffhaftung und auch deliktische Schulden. Gerichtlich verhängte Geldstrafen sowie Unterhaltsforderungen sind nicht von der Insolvenz umfasst. | 3.284,67 € in einem der offiziellen ISI-Beispiele (Grundfreibetrag + 1.400 € Wohnen + 500 € Kinderbetreuung + weitere Lebenshaltungskosten). Je nach Wohnkosten, Familie und individuellen Umständen kann der Betrag höher oder niedriger ausfallen. Das irische System berücksichtigt die tatsächliche persönliche und familiäre Situation. Es gibt keine starre Pfändungsgrenze. | Verwertbares Vermögen fällt grundsätzlich in die Insolvenz; gesetzliche Ausnahmen und einzelne Vermögenswerte sind gesondert zu prüfen. Unter Umständen kann sogar das Eigenheim behalten werden. | Tatsächlicher COMI in Irland, aber keine Mindestaufenthaltsdauer in Tagen. Insolvenz ab 20.000 € Schulden möglich, Einkommen und Schuldenhöhe nach oben nicht begrenzt. |
| Spanien | Meist 3 Jahre, teilweise 5 Jahre | Deliktische Forderungen sind nicht umfasst, Steuerschulden nur begrenzt. Ausnahmen bestehen ebenfalls für bestimmte öffentliche Forderungen, Unterhalt und weitere privilegierte Forderungen. | 1.221 € pro Monat bzw. 17.094 € (Monatsfreibetrag X 14) pro Jahr sind 2026 grundsätzlich unpfändbar. Oberhalb des gesetzlichen Mindestlohns gelten gestaffelte Pfändungsquoten. | Je nach Entschuldungsweg kann Vermögen verwertet werden; unter bestimmten Voraussetzungen kann insbesondere die Hauptwohnung erhalten bleiben. | Tatsächlicher Lebensmittelpunkt in Spanien. Persönliche Voraussetzungen für die Restschuldbefreiung müssen erfüllt und Mitwirkungs- sowie Verfahrenspflichten eingehalten werden. |
| Lettland | Je nach Fall etwa 6 Monate bis 3 Jahre | Nach erfolgreichem Entschuldungsplan werden grundsätzlich die vom Verfahren erfassten Restschulden erlassen, aber es gibt zahlreiche gesetzliche Ausnahmen. | Mindestens 520 € des monatlichen Einkommens verbleiben rechnerisch bei einem Mindestlohn von 780 €. Im Entschuldungsplan sind grundsätzlich mindestens 1/3 des Nettoeinkommens an die Gläubiger abzuführen; die Mindestzahlung beträgt 260 € monatlich. | Pfändbares bzw. verwertbares Vermögen wird grundsätzlich verwertet; gesetzlich geschützte Gegenstände bleiben ausgenommen. | Mindestens 6 Monate lettischer Steuerpflichtiger und grundsätzlich Zahlungsunfähigkeit. Fällige Schulden regelmäßig über 5.000 € bzw. absehbare Verbindlichkeiten über 10.000 €. |
| Deutschland | Regelmäßig 3 Jahre, mit Vorlauf- und Nachlaufzeit 4-5 Jahre | Grundsätzlich werden Insolvenzforderungen einschließlich vieler Alt- und Steuerforderungen erfasst. Bestimmte Forderungen, etwa aus vorsätzlich begangener unerlaubter Handlung, Geldstrafen und bestimmte Unterhalts- oder Steuerforderungen sind in der Regel ausgenommen. | 1.587,40 € pro Monat ab 01.07.2026. Bei Unterhaltspflichten erhöht sich der geschützte Betrag; die konkrete Pfändung richtet sich nach der gesetzlichen Tabelle. | Pfändbares Vermögen gehört grundsätzlich zur Insolvenzmasse; unpfändbares Vermögen bleibt geschützt. | Bei Verbraucherinsolvenz regelmäßig vorheriger außergerichtlicher Einigungsversuch notwendig. |
| Österreich | Je nach Verfahrensweg regelmäßig 3 oder 5 Jahre | Restschuldbefreiung kann grundsätzlich für die vom Verfahren erfassten Insolvenzforderungen erteilt werden. Aber: Gesetzliche Ausnahmen und Forderungsarten sind im Einzelfall zu prüfen. | 1.308 € pro Monat Grundbetrag 2026. Ohne Anspruch auf Sonderzahlungen erhöht sich der Grundbetrag auf 1.526 €; je Unterhaltsberechtigtem kommen 261 € hinzu. | Pfändbares Vermögen wird grundsätzlich verwertet; gesetzliche Ausnahmen sind individuell zu prüfen. | Gewöhnlicher Aufenthalt in Österreich. Zahlungsunfähigkeit und vollständige Offenlegung der wirtschaftlichen Verhältnisse; je nach Weg Zahlungsplan bzw. Abschöpfungsverfahren. |
| Schweiz | Keine automatische Restschuldbefreiung | Ungedeckte Forderungen werden durch den Privatkonkurs grundsätzlich nicht automatisch erlassen und können als Verlustscheinforderungen fortbestehen. | Kein schweizweit einheitlicher Pauschalbetrag. Beispiel St. Gallen: 1.230 CHF monatlicher Grundbetrag für Alleinstehende ohne Wohngemeinschaft, zuzüglich insbesondere angemessener Wohnkosten und Krankenkasse. | Pfändbares Vermögen wird verwertet; gesetzlich geschützte Gegenstände bleiben ausgenommen. | Keine Restschuldbefreiung nach deutschem oder irischem Modell. Für Schuldner mit Schweizer Verbindlichkeiten kann deshalb die EU-Insolvenz besonders interessant sein. Mit einem einfachen Anerkennungsverfahren kann die EU-Insolvenz in der Schweiz anerkannt werden. |
Die Angaben dienen der Orientierung und ersetzen keine Einzelfallprüfung. Entscheidend sind Rechtsstand, Forderungsart, Familie, Einkommen, Vermögen und Zuständigkeit. Inhaltlicher Prüfstand: 9. September 2026.
Verfahrensdauer ist nicht Gesamtdauer. Vorbereitung, Einkommensbeiträge und grenzüberschreitende Wirkungen sind getrennt zu betrachten.
Schritt für Schritt
Von der ersten Analyse bis zur Restschuldbefreiung: Wir begleiten Sie Schritt für Schritt auf dem Weg in den wirtschaftlichen Neustart.
Wir prüfen Ihre Situation und zeigen Ihnen, welche Wege zur Entschuldung für Sie optimal sind.
Wir prüfen Gläubiger, Schuldenarten, Einkommen, Vermögen sowie persönliche Haftungsrisiken - einschließlich Geschäftsführerhaftung und deliktischer Forderungen.
Irland, Spanien, Lettland oder ein anderes Verfahren: Wir vergleichen Dauer, Restschuldbefreiung, Einkommen und die rechtlichen Folgen für Ihren konkreten Fall.
Sie erhalten einen klaren Fahrplan: Voraussetzungen, Zeitablauf, Kosten und alle notwendigen Schritte bis zur Entschuldung.
Wir koordinieren die Etablierung und bereiten sämtliche notwendigen Schritte im Zielland vor.
Wir bleiben an Ihrer Seite, koordinieren die Beteiligten und begleiten Sie durch die entscheidenden Schritte Ihres Insolvenzverfahrens.
Das Ziel: die Entschuldung, das Ende der alten finanziellen Belastungen und die Rückkehr zu wirtschaftlicher Handlungsfreiheit.
Mit Ihnen gemeinsam koordinieren wir die Rückkehr in Ihre Heimat oder gerne auch einen Neustart in einem anderen Land inkl. Firmengründung und steuerlicher Betrachtung.
Ein klarer nächster Schritt verändert die Perspektive.
Lassen Sie jetzt prüfen, welcher Weg für Sie zur schnellstmöglichen Entschuldung führt.
Verbracken & Partner
Unternehmen, private Verbindlichkeiten, Geschäftsführerhaftung, Bürgschaften, Steuern und deliktische Forderungen werden gemeinsam geprüft. Denn entscheidend ist nicht nur, wie schnell ein Verfahren endet, sondern welche Schulden danach tatsächlich erledigt sind.
EU-Insolvenz ist unser Schwerpunkt. Wir kennen die Unterschiede der Verfahren und entwickeln Lösungen für komplexe Fälle mit Gläubigern, Vermögen und Verpflichtungen in mehreren Ländern.
Wir begleiten den Weg nach Irland auch praktisch vor Ort. Von den notwendigen Voraussetzungen über die Vorbereitung des Verfahrens bis zur Zusammenarbeit mit dem PIP, dem ISI, dem Gericht und den zuständigen Stellen haben Sie feste Ansprechpartner.
Insolvenzrecht, Steuerrecht, Gesellschaftsrecht und wenn erforderlich Wirtschafts- und Steuerstrafrecht greifen häufig ineinander. Dafür arbeiten wir mit spezialisierten Anwälten, Juristen, Steuerberatern und lokalen Fachpartnern zusammen.
Menschen an Ihrer Seite
Lernen Sie die Menschen und Kooperationspartner hinter Verbracken kennen. Entdecken Sie ihre Aufgaben und Schwerpunkte in den einzelnen Profilen.
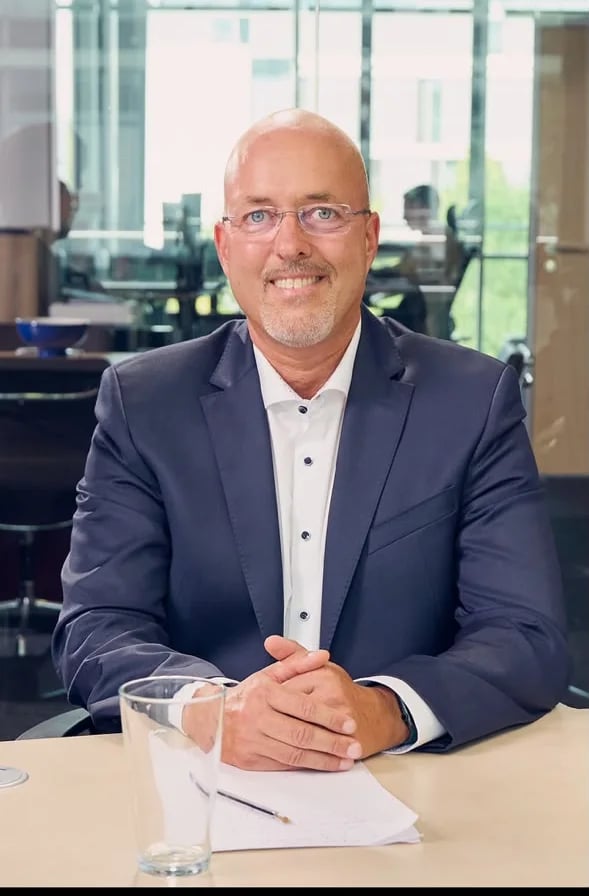
CEO & Founder
Gründer und CEO der Kanzlei. Verantwortlich für die strategische Ausrichtung, internationale Mandate und die Entwicklung grenzüberschreitender Lösungen.
Gründer und CEO der Kanzlei. Verantwortlich für die strategische Ausrichtung, internationale Mandate und die Entwicklung grenzüberschreitender Lösungen. Pascal Verbracken leitet die Kanzlei und verbindet die persönliche Begleitung der Mandanten mit der Zusammenarbeit eines internationalen Netzwerks aus Juristen, Steuerberatern und Insolvenzexperten. Im Mittelpunkt stehen komplexe Situationen, in denen private Verbindlichkeiten, Unternehmen und wirtschaftliche Interessen über Ländergrenzen hinweg zusammenkommen.
Zu seinen Schwerpunkten gehören die Europäische Insolvenzverordnung und die Verlagerung des Mittelpunkts der hauptsächlichen Interessen (COMI). Ein besonderer Fokus liegt auf irischen Verfahren, darunter Debt Settlement Arrangements (DSA), Personal Insolvency Arrangements (PIA) und Bankruptcy.
Weitere Themen seiner Arbeit sind Privatinsolvenz und Restschuldbefreiung in Deutschland, Unternehmensinsolvenz, Geschäftsführerhaftung sowie internationale Schuldenrestrukturierung. Die jeweiligen rechtlichen und steuerlichen Fachfragen werden in Zusammenarbeit mit den zuständigen Berufsträgern bearbeitet.
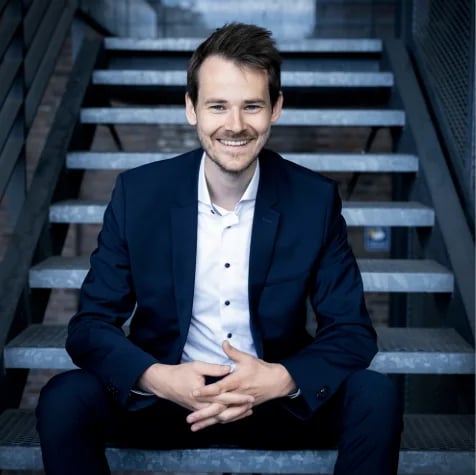
Kooperationspartner | Rechtsanwalt für Wirtschaftsstrafrecht
Kooperationspartner der Kanzlei und Rechtsanwalt mit Schwerpunkt Wirtschaftsstrafrecht.
Kooperationspartner der Kanzlei und Rechtsanwalt mit Schwerpunkt Wirtschaftsstrafrecht. Für wirtschafts- und steuerstrafrechtliche Fragen arbeitet die Kanzlei Verbracken & Partner GmbH mit der Legal Defenders Rechtsanwalts Partnerschaftsgesellschaft mbB mit Sitz in Witten zusammen. René Scheier ist Partner dieser Gesellschaft und Ansprechpartner für die Kooperation.
Die Zusammenarbeit besteht mit Legal Defenders als eigenständiger, im Partnerschaftsregister eingetragener Berufsausübungsgesellschaft. Die fachlichen Schwerpunkte der Kooperation sind Wirtschaftsstrafrecht und Steuerstrafrecht. René Scheier wird dabei als externer Kooperationspartner vorgestellt.
Internationaler Steuerberater
International tätiger Steuerberater mit Schwerpunkt auf grenzüberschreitenden steuerlichen Fragestellungen und internationalen Strukturen.
International tätiger Steuerberater mit Schwerpunkt auf grenzüberschreitenden steuerlichen Fragestellungen und internationalen Strukturen. Tobias Jansen bringt seine steuerliche Expertise als Kooperationspartner in die Zusammenarbeit mit Kanzlei Verbracken & Partner ein. Er unterstützt Unternehmen und Selbstständige bei der laufenden Buchhaltung und der Erstellung von Jahresabschlüssen.
Darüber hinaus berät er zur steuerlichen Gestaltung der vorweggenommenen Erbfolge und zur Planung und Gründung von Holdingstrukturen. Dabei verbindet er Fragen der Unternehmensstruktur mit der langfristigen Planung der Vermögensnachfolge.
Zu seinem Tätigkeitsbereich gehören außerdem außergerichtliche Rechtsbehelfs- und Einspruchsverfahren sowie die Vertretung von Mandanten vor dem Finanzgericht.
Head of Client Experience & Events
Organisiert Veranstaltungen, Dienstleister und operative Abläufe für ein persönliches und professionelles Mandantenerlebnis.
Nicolai Verbracken ist verantwortlich für die ganzheitliche Organisation und Umsetzung sämtlicher mandantenbezogener Veranstaltungen sowie interner Events der Kanzlei.
Er koordiniert sämtliche operative Abläufe im Bereich Mandantenbetreuung mit dem Ziel, ein hochwertiges und professionelles Gesamterlebnis sicherzustellen. Dazu gehören insbesondere die Planung und Durchführung von Veranstaltungen, die Organisation von Hotelbuchungen über Catering bis zur Steuerung aller relevanten Dienstleister.
Darüber hinaus sorgt er dafür, dass sowohl Mandanten als auch Mitarbeiter sich im Rahmen sämtlicher Aktivitäten optimal betreut fühlen. Sein Fokus liegt auf einer reibungslosen Organisation, hoher Servicequalität und einer erstklassigen Außendarstellung der Kanzlei.
Executive Assistant to the CEO & Head of Client Relations
Verbindet Geschäftsführung und Mandanten, begleitet den Erstkontakt bis zur Mandatserteilung und koordiniert interne Abläufe.
Sarah Bakir ist die persönliche Assistentin des Geschäftsführers und Gründers der Kanzlei, Pascal Verbracken, und fungiert als zentrale Schnittstelle zwischen Geschäftsführung, Mandanten und internen Abläufen.
Sie ist zentrale Ansprechpartnerin für die Mandantenbetreuung und koordiniert die Neumandantengewinnung - von der ersten Kontaktaufnahme über die Erfassung der individuellen Situation des Mandanten bis hin zur finalen Mandatserteilung. Dabei steuert und überwacht sie alle relevanten Abläufe entlang der gesamten Mandatsstrecke in administrativer und koordinierender Funktion.
Darüber hinaus begleitet sie die kanzleiinternen Abläufe und stellt sicher, dass sämtliche Prozesse effizient, strukturiert und auf höchstem Qualitätsniveau umgesetzt werden. Juristische Fragestellungen koordiniert sie dabei gezielt zwischen den Mandanten und den zuständigen Juristen der Kanzlei.
In enger Zusammenarbeit mit der Geschäftsführung trägt sie maßgeblich zur Optimierung interner Prozesse sowie zur Sicherstellung einer professionellen und serviceorientierten Mandantenbetreuung bei.
Head of International Business Development & Compliance
Betreut internationale Märkte und Partner, koordiniert AML- und KYC-Prüfungen und entwickelt individuelle Markenauftritte für Mandanten.
Julian Verbracken ist verantwortlich für die Entwicklung und Betreuung internationaler Märkte, insbesondere in Irland und den USA, und fungiert als zentrale Schnittstelle zu ausländischen Kooperationspartnern.
Er koordiniert die Zusammenarbeit mit internationalen Steuerberatern, Rechtsanwälten sowie weiteren Dienstleistern und unterstützt die operative Umsetzung grenzüberschreitender Mandate.
Darüber hinaus ist er maßgeblich an der Durchführung von Compliance-Prüfungen beteiligt, insbesondere im Bereich Anti-Money-Laundering (AML) und Know-Your-Customer (KYC), und stellt sicher, dass sämtliche regulatorischen Anforderungen eingehalten werden.
Ein weiterer Schwerpunkt seiner Tätigkeit liegt in der Entwicklung und Umsetzung der Außenwirkung von Mandanten. Er konzipiert und gestaltet individuelle Corporate-Identity-Lösungen, einschließlich Webseiten, Logos, visueller Gestaltungselemente sowie vollständiger Markenauftritte.
Head of Ireland Operations & Client Liaison
Begleitet Mandanten vor Ort in Irland, koordiniert lokale Ansprechpartner und verwaltet die kanzleieigenen Immobilien.
Dr. Gunter H. Rütter ist für sämtliche mandantenbezogenen Angelegenheiten vor Ort in Irland verantwortlich und fungiert als zentraler Ansprechpartner für alle dort ansässigen Mandanten der Kanzlei.
Er koordiniert die Kommunikation und Abstimmung zwischen Mandanten, irischen Behörden, Vermietern sowie weiteren lokalen Ansprechpartnern und stellt sicher, dass alle Prozesse vor Ort reibungslos und effizient umgesetzt werden.
Immer dann, wenn eine persönliche Präsenz erforderlich ist, übernimmt Dr. Rütter die direkte Betreuung und Vertretung der Mandanten in Irland. Sein Fokus liegt auf einer zuverlässigen, lösungsorientierten und professionellen Abwicklung sämtlicher administrativer Vor-Ort-Angelegenheiten.
Darüber hinaus verantwortet er die Verwaltung der kanzleieigenen Immobilien in Irland und sorgt für deren ordnungsgemäße Organisation und Nutzung im Rahmen der Mandatsbetreuung.
Junior Legal & Compliance Analyst (Law & Economics)
Unterstützt bei Mahnwesen, AML- und KYC-Prüfungen, irischen Immobilienverträgen sowie der Pflege von CRM- und Prozesssystemen.
Natalja Leutgeb ist im Bereich Law and Economics tätig und unterstützt die Kanzlei in verschiedenen operativen und regulatorischen Aufgabenbereichen. Ab Sommer 2026 studiert sie Rechtswissenschaften an einer österreichischen Universität.
Ein Schwerpunkt ihrer Tätigkeit liegt im Mahnwesen sowie in der Durchführung von Anti-Money-Laundering- (AML) und Know-Your-Customer- (KYC) Prüfungen, in denen sie bereits im Rahmen eines Praktikums in der Kanzlei in Zypern vertiefte Erfahrungen gesammelt hat.
Darüber hinaus ist sie im Bereich des irischen Immobilienmarktes tätig und unterstützt bei der Prüfung der rechtlichen Rahmenbedingungen von Immobilienverträgen. Sie wirkt zudem bei der Koordination und Kommunikation zwischen Immobilienmaklern und Mandanten mit.
Neben diesen Aufgaben ist sie für die interne Systempflege verantwortlich, insbesondere im Hinblick auf CRM- und Prozesssysteme. Sie überprüft regelmäßig deren Funktionsfähigkeit und Datenkonsistenz, identifiziert Unregelmäßigkeiten und unterstützt die Geschäftsführung bei der Optimierung interner Abläufe.
Senior Insolvency Case Manager & Finance Operations
Bereitet Insolvenzunterlagen für den zuständigen PIP vor, koordiniert die administrative Mandantenkommunikation und verantwortet Buchführung und Rechnungsabläufe.
Anke Kraft ist verantwortlich für die Vorbereitung und strukturierte Aufbereitung sämtlicher Insolvenzverfahren der Mandanten.
Sie prüft alle mandatsrelevanten Unterlagen auf Vollständigkeit, Richtigkeit und Plausibilität und führt die gesamte vorbereitende Kommunikation mit den Mandanten im Hinblick auf das Insolvenzverfahren. Dabei stellt sie sicher, dass alle erforderlichen Informationen und Nachweise ordnungsgemäß erfasst und verarbeitet werden. Ihre Tätigkeit erfolgt dabei ausschließlich in vorbereitender, administrativer und koordinierender Funktion.
Im Anschluss bereitet sie sämtliche Unterlagen so auf, dass diese dem zuständigen Personal Insolvency Practitioner (PIP) vollständig und in prüffähiger Form zur weiteren Bearbeitung und Einreichung bei Gericht übergeben werden können. Rechtliche Bewertungen und Entscheidungen erfolgen durch die jeweils zuständigen Juristen bzw. Verfahrensbeteiligten.
Darüber hinaus ist Anke für die interne Buchführung verantwortlich und stellt eine ordnungsgemäße Rechnungsabwicklung sicher. Dies umfasst sowohl die Bearbeitung von Eingangs- als auch Ausgangsrechnungen sowie die Kontrolle und Strukturierung der finanziellen Abläufe innerhalb der Kanzlei.
Neben diesen Aufgaben unterstützt sie die Geschäftsführung in operativen Belangen und trägt maßgeblich zur Sicherstellung effizienter interner Prozesse bei.
Head of Tax Advisory & Payroll Services
Berät Mandanten in Irland zu nationalen und internationalen Steuerstrukturen und betreut Payroll, Gehaltsabrechnungen und steuerliche Anforderungen.
Michael Green ist als Steuerberater in Irland tätig und betreut die Mandanten der Kanzlei umfassend in sämtlichen steuerlichen Angelegenheiten.
Er berät zu nationalen und internationalen Steuerstrukturen, insbesondere im Hinblick auf Gesellschaftsstrukturen und grenzüberschreitende Sachverhalte, und unterstützt Mandanten bei der optimalen steuerlichen Ausgestaltung ihrer Unternehmens- und Beteiligungsstrukturen.
Darüber hinaus verantwortet er die Durchführung der Payroll, einschließlich der Erstellung von Gehaltsabrechnungen (Payslips) sowie der Einhaltung aller lohnsteuerlichen und sozialversicherungsrechtlichen Anforderungen.
Durch seine weitreichenden Kontakte in Irland und im Vereinigten Königreich verfügt er über ein starkes Netzwerk, das zur effizienten Lösung komplexer steuerlicher Fragestellungen sowie zur Unterstützung internationaler Mandate eingesetzt wird.
Attorney-at-Law (Cyprus) & Corporate Legal Advisor
Kooperationspartnerin für zivil- und strafrechtliche Mandate in Zypern, gerichtliche Vertretung sowie gesellschaftsrechtliche Beratung und Limited-Gründungen.
Kooperationspartnerin Andria Panagiotou ist als Rechtsanwältin in der Republik Zypern tätig und betreut die Mandanten der Kanzlei umfassend in zivilrechtlichen sowie strafrechtlichen Angelegenheiten vor Ort.
Sie vertritt Mandanten regelmäßig vor zypriotischen Gerichten und übernimmt die Prozessführung in gerichtlichen Verfahren. Darüber hinaus steht sie Mandanten als rechtliche Beraterin in sämtlichen lokalen Fragestellungen zur Verfügung und gewährleistet eine professionelle Betreuung im zypriotischen Rechtsraum.
Ein weiterer Schwerpunkt ihrer Tätigkeit liegt in der gesellschaftsrechtlichen Beratung sowie der Umsetzung von Unternehmensgründungen. Sie ist maßgeblich an der Strukturierung und Gründung von zypriotischen Limited-Gesellschaften beteiligt und arbeitet hierbei eng mit den internationalen Kooperationspartnern der Kanzlei zusammen.
Erfahrungen, die Orientierung geben
Daniel Lerchner erzählt von seiner wirtschaftlichen Krise, der Begleitung durch die Kanzlei und seinem neuen Leben in Irland. Das Insolvenzverfahren stand zum Zeitpunkt des Gesprächs noch bevor.
„Kann die Kanlzei Verbracken & Partner nur empfehlen. Wer kompetente, fachgerechte und professionelle Beratung benötigt ist hier genau richtig.“„Ich bin sehr zufrieden! Das Team ist wirklich sehr kompetent und Hilfsbereit. Definitiv zu empfehlen!“„Ich habe sehr gute Erfahrungen mit der Kanzlei Verbracken & Partner gemacht.“Zum Anhören
Neue Perspektiven zum Anhören. In drei kurzen Radiobeiträgen spricht Pascal Verbracken über Insolvenz in Irland und persönliche Haftungsrisiken für Geschäftsführer.

Pascal Verbracken über den Weg einer Insolvenz in Irland und die persönliche Begleitung der Mandanten.
Originalaufnahme auf Deutsch
Welche Fragen sich für Geschäftsführer bei persönlichen Verbindlichkeiten stellen und warum ein Blick nach Irland dazugehört.
Originalaufnahme auf Deutsch
Persönliches Vermögen, unternehmerische Risiken und die Bedeutung frühzeitiger Unterstützung durch Fachleute.
Originalaufnahme auf Deutsch
YouTube · Kanzlei Verbracken
Einblicke, Erklärungen und Antworten zu Insolvenz, Haftung und internationalen Strukturen. Videos in deutscher Sprache.
 COMI · 2:56
Was bedeutet COMI? Der Beitrag erläutert den Mittelpunkt der hauptsächlichen Interessen und seine Bedeutung für ein EU-Insolvenzverfahren.
 Einziehung · 6:06
René Scheier erläutert Einziehung und Vermögensabschöpfung. Der Beitrag behandelt außerdem die Rolle einer Irlandinsolvenz, die Verfahrensdauer und die Anerkennung in der EU.
 Anerkennung · 5:45
Die Anerkennung einer irischen Insolvenz in anderen EU-Staaten ist das Thema dieses Beitrags.
 Schweiz · 1:35
Pascal Verbracken spricht über Überschuldung aus der Perspektive Schweizer Bürger.
 TCSP · 3:31
Der Beitrag stellt die TCSP-Zertifizierung und ihre Bedeutung für die Arbeit der Kanzlei in Irland vor.
 Irland · 8:20
Ein Überblick über den Ablauf einer Insolvenz in Irland - zur Orientierung vor einem persönlichen Beratungsgespräch.
Die persönliche und unternehmerische Situation neu ordnen.
Mehr erfahren
Voraussetzungen für einen unternehmerischen Neustart betrachten.
Mehr erfahren
Rechtmäßige Vorsorge und langfristige Strukturen planen.
Mehr erfahrenIhr Weg
Finanziellen Alltag und Unterlagen ordnen.
Berufliche oder unternehmerische Perspektiven entwickeln.
Vorausschauend planen und langfristig Orientierung behalten.
FAQ
Eine erste Orientierung ersetzt kein persönliches Gespräch.
52 / 52 Fragen
Unter EU-Insolvenz verstehen wir die Möglichkeit, ein Insolvenzverfahren in einem anderen EU-Mitgliedstaat durchzuführen, wenn dort der tatsächliche Mittelpunkt Ihrer hauptsächlichen Interessen (COMI) liegt.
Die Unterschiede zwischen den europäischen Insolvenzsystemen können erheblich sein: Verfahrensdauer, Restschuldbefreiung, Behandlung einzelner Schuldenarten, Einkommen und Vermögen werden teilweise völlig unterschiedlich geregelt.
Unser Ziel ist deshalb das für Ihre persönliche Situation geeignete europäische Verfahren.
Nein. Genau das prüfen wir für Sie.
Wir betrachten Ihre persönliche Lebens- und Arbeitssituation, Ihre Verbindlichkeiten, Einkommen und Vermögen sowie mögliche persönliche Haftungsrisiken. Im Erstgespräch klären wir anschließend, welches Land und welches Verfahren für Ihre Situation die größten Vorteile bieten können.
COMI steht für „Centre of Main Interests“ - den Mittelpunkt Ihrer hauptsächlichen Interessen.
Der COMI entscheidet grundsätzlich darüber, welches EU-Land für die Eröffnung des Hauptinsolvenzverfahrens international zuständig ist. Entscheidend ist nicht allein eine Meldeadresse, sondern wo sich Ihr tatsächlicher und für Dritte erkennbarer Lebensmittelpunkt bzw. wirtschaftlicher Mittelpunkt befindet. Die EU-Insolvenzverordnung enthält hierfür unterschiedliche Vermutungsregeln und insbesondere bei einem vorherigen Umzug besondere Zeiträume.
Ja. Sie können grundsätzlich weiterhin angestellt oder selbstständig tätig sein.
Die Regeln unterscheiden sich allerdings erheblich zwischen den Ländern. Deutschland kennt beispielsweise eine gesetzliche Erwerbsobliegenheit während der maßgeblichen Phase der Restschuldbefreiung.
In Irland steht dagegen insbesondere die Frage im Mittelpunkt, welches Einkommen nach Berücksichtigung angemessener Lebenshaltungskosten tatsächlich zur Verfügung steht. Deshalb prüfen wir gerade bei Unternehmern und Gutverdienern sehr genau, welches System wirtschaftlich am besten zur persönlichen Situation passt.
Für die Tätigkeit als Director oder in der Leitung einer Gesellschaft gelten während eines irischen Bankruptcy besondere Beschränkungen; hierfür kann eine vorherige gerichtliche Erlaubnis erforderlich sein.
Vermögenswerte müssen in einem Insolvenzverfahren grundsätzlich vollständig und transparent angegeben werden. Dazu gehören beispielsweise Immobilien, Fahrzeuge, Konten, Beteiligungen und sonstige Vermögenswerte.
Auch Steuerverbindlichkeiten können von einer Restschuldbefreiung erfasst werden. Gerade bei Einkommensteuer, Umsatzsteuer, Gewerbesteuer und anderen betrieblichen Steuerverbindlichkeiten kann die Wahl des richtigen Insolvenzsystems deshalb von erheblicher Bedeutung sein.
Irland kann auch bei komplexen Steuerforderungen besonders interessant sein. Ob eine konkrete Steuerforderung - insbesondere bei einem steuerstrafrechtlichen Hintergrund - tatsächlich von der Restschuldbefreiung erfasst wird, prüfen wir individuell.
Das hängt wesentlich vom gewählten Land ab.
In Deutschland beträgt die gesetzliche Abtretungsfrist grundsätzlich drei Jahre ab Eröffnung des Insolvenzverfahrens. Vorbereitung und Antragstellung liegen davor.
Irland ist erheblich schneller: Das irische Privatinsolvenz-Verfahren sieht grundsätzlich eine automatische Entlassung aus dem Verfahren nach einem Jahr vor. Hinzu kommt die notwendige Vorbereitung und - bei einer grenzüberschreitenden Gestaltung - insbesondere die tatsächliche Begründung der Voraussetzungen für die irische Zuständigkeit.
Gerade die erhebliche Zeitersparnis kann Irland zu einer besonders interessanten Alternative machen.
Ganz unkompliziert: Rufen Sie uns an, schreiben Sie uns eine E-Mail oder buchen Sie direkt ein kostenloses Erstgespräch.
Im ersten Gespräch verschaffen wir uns einen Überblick über Ihre Situation und können bereits einschätzen, welche Insolvenzwege für Sie infrage kommen und welcher davon besonders interessant sein könnte.
Bei der Privatinsolvenz steht die natürliche Person und deren persönliche Entschuldung im Mittelpunkt.
Bei einer Unternehmensinsolvenz steht dagegen zunächst die wirtschaftliche Situation einer Gesellschaft oder eines Unternehmens im Vordergrund. Besonders bei Unternehmern müssen beide Ebenen häufig gemeinsam betrachtet werden: Unternehmensschulden, persönliche Bürgschaften, Geschäftsführerhaftung, Steuerforderungen und private Verbindlichkeiten.
Deshalb prüfen wir bei Unternehmern nicht nur die Insolvenz - sondern die gesamte persönliche Haftungssituation.
Ja. Eine EU-Insolvenz ist ein reguläres gesetzliches Insolvenzverfahren.
Die Europäische Insolvenzverordnung regelt ausdrücklich, welches Gericht bei grenzüberschreitenden Sachverhalten zuständig ist. Liegt der tatsächliche COMI in Irland und sind die weiteren Voraussetzungen erfüllt, kann das irische Gericht für das Hauptinsolvenzverfahren zuständig sein.
Entscheidend ist dabei immer ein tatsächlicher und nachweisbarer COMI. Eine reine Meldeadresse oder ein Scheinwohnsitz reicht nicht aus.
Ja - und genau darin liegt einer der wesentlichen Vorteile des europäischen Insolvenzrechts.
Art. 19 der Europäischen Insolvenzverordnung bestimmt, dass die Entscheidung über die Eröffnung eines von einem nach Art. 3 zuständigen Gericht eröffneten Insolvenzverfahrens in den anderen Mitgliedstaaten anerkannt wird. Nach Art. 20 entfaltet das Hauptinsolvenzverfahren dort grundsätzlich ohne weitere Förmlichkeiten dieselben Wirkungen wie im Eröffnungsstaat, soweit die Verordnung nichts anderes bestimmt.
Das bedeutet: Ein ordnungsgemäß eröffnetes irisches EU-Insolvenzverfahren endet nicht an der deutschen oder österreichischen Grenze.
Ja. Und genau deshalb sollte man nicht nur fragen, ob man Insolvenz anmeldet - sondern wo und wie.
Wenn Verbindlichkeiten dauerhaft nicht mehr vollständig bezahlt werden können, kann ein Insolvenzverfahren der wirtschaftlich sinnvolle Weg zu einem Neustart sein. Dann sollte man die verfügbaren legalen Möglichkeiten vergleichen.
Warum drei oder fünf Jahre in einem Verfahren verbringen, wenn unter den entsprechenden Voraussetzungen ein deutlich schnellerer europäischer Weg zur Verfügung steht?
Wir vergleichen deshalb Dauer, Schuldenarten, Einkommen, Vermögen, persönliche Haftungsrisiken und Restschuldbefreiung und entwickeln daraus die passende Strategie.
Irland bietet im europäischen Vergleich eine Reihe erheblicher Vorteile:
Restschuldbefreiung regelmäßig nach nur 12 Monaten, keine starre deutsche Pfändungstabelle und ein System, das die tatsächlich angemessenen Lebenshaltungskosten des Schuldners berücksichtigt.
Auch bei deliktischen Forderungen und Forderungen mit strafrechtlichem Hintergrund kann das irische Insolvenzrecht Möglichkeiten bieten, die in anderen Ländern nicht oder nur eingeschränkt bestehen. Ob eine konkrete Forderung tatsächlich von der Restschuldbefreiung erfasst wird, prüfen wir vorab.
Auch beruflich bietet das Verfahren erhebliche Flexibilität. Eine Tätigkeit als Angestellter, Selbstständiger oder Unternehmer ist grundsätzlich möglich.
Gerade die Kombination aus kurzer Verfahrensdauer, flexibler Einkommensbetrachtung und weitreichender Entschuldungsmöglichkeit macht Irland für viele unserer Mandanten besonders interessant.
Für die Tätigkeit als Director oder in der Leitung einer Gesellschaft gelten während eines irischen Bankruptcy besondere Beschränkungen; hierfür kann eine vorherige gerichtliche Erlaubnis erforderlich sein.
Regelmäßig genau 12 Monate. Danach erfolgt die automatische Restschuldbefreiung, der sogenannte Automatic Discharge. Auf Antrag erteilt der Official Assignee hierfür das Certificate of Discharge (Restschuldbefreiungs-Urkunde).
Eine Besonderheit betrifft das Einkommen: Besteht ein pfändbarer Einkommensüberschuss, kann ein Income Payment Agreement oder Income Payment Order Zahlungen für einen Zeitraum von bis zu drei Jahren vorsehen.
Das ändert grundsätzlich nichts daran, dass die Restschuldbefreiung bereits nach 12 Monaten erfolgt. Die Einkommenszahlungen können lediglich darüber hinaus weiterlaufen.
Restschuldbefreiung nach einem Jahr, auch wenn eine Einkommensvereinbarung länger läuft. Ohne Überschuss keine Zahlungen.
Gesetzliche Ausnahmen bleiben vorbehalten: Insbesondere mangelnde Mitwirkung oder nicht offengelegtes Einkommen und Vermögen können die Entlassung verzögern.
Der Official Assignee ist die zentrale gesetzliche Stelle für die Abwicklung des irischen Insolvenzverfahrens. Nach Eröffnung übernimmt er die insolvenzrechtliche Verwaltung und insbesondere die Behandlung des Insolvenzvermögens.
Eine Besonderheit des irischen Verfahrens ist, dass nicht in jeder Konstellation Gläubiger individuell durch den Official Assignee angeschrieben werden müssen.
Welche Informations- und Bekanntmachungspflichten im konkreten Verfahren bestehen, richtet sich nach dem irischen Insolvenzrecht und - bei Gläubigern in anderen EU-Mitgliedstaaten - zusätzlich nach den Vorgaben der Europäischen Insolvenzverordnung.
Für den Schuldner bedeutet das vor allem: Nach Verfahrenseröffnung läuft die insolvenzrechtliche Abwicklung zentral über den Official Assignee.
Ja. Irische Insolvenzverfahren sind öffentlich einsehbar.
Das bedeutet allerdings nicht, dass eine Insolvenz bei einer gewöhnlichen Namenssuche automatisch prominent in Suchmaschinen erscheint. Wer ein irisches Bankruptcy recherchieren möchte, muss regelmäßig gezielt die entsprechenden irischen Register- bzw. Gerichtsquellen durchsuchen.
Das Verfahren ist öffentlich - aber eine Insolvenzregistereintragung ist nicht dasselbe wie ein gewöhnlicher, prominent über Google auffindbarer Internetbeitrag.
Für ein EU-Hauptinsolvenzverfahren ist entscheidend, wo sich Ihr Centre of Main Interests (COMI) tatsächlich befindet.
Dabei wird nicht einfach gezählt, wie viele Tage Sie sich in einem Land aufgehalten haben. Entscheidend ist eine Gesamtbetrachtung Ihrer tatsächlichen Lebens- und Wirtschaftsverhältnisse, die auch für Dritte nachvollziehbar sein muss.
Eine bloße Meldeadresse reicht deshalb nicht. Ebenso gibt es aber keine allgemeine Regel „Sie müssen mindestens X Tage pro Jahr in Irland schlafen“, die für sich allein den COMI bestimmt.
Wir planen deshalb nicht Aufenthaltstage - wir schaffen eine tatsächliche und nachvollziehbare Grundlage für Ihren COMI.
Nicht ein einzelnes Dokument entscheidet, sondern das Gesamtbild.
Dazu können beispielsweise eine tatsächliche Wohnanschrift und ein ordnungsgemäßer Mietvertrag, berufliche oder selbstständige Tätigkeit, eine eigene irische Gesellschaft, steuerliche und sozialversicherungsrechtliche Anknüpfungspunkte, Bank- und Telefonverbindungen sowie weitere tatsächliche Beziehungen zu Irland gehören.
Auch das tägliche Leben kann eine Rolle spielen - etwa Fitnessstudio, Golfclub, Vereine oder andere regelmäßige Aktivitäten vor Ort.
Je stimmiger das Gesamtbild, desto nachvollziehbarer lässt sich ein tatsächlicher COMI dokumentieren.
Ja. Familiäre Bindungen im bisherigen Wohnsitzstaat schließen einen COMI in einem anderen EU-Land nicht automatisch aus.
Für die internationale Insolvenz-Zuständigkeit kommt es auf eine Gesamtbetrachtung der tatsächlichen Verhältnisse an. Berufliche und wirtschaftliche Aktivitäten, Wohnsituation, Verwaltung der eigenen Interessen und familiäre Beziehungen können dabei unterschiedliche Anknüpfungspunkte darstellen.
Gerade wenn die Familie weiterhin in Deutschland, Österreich oder der Schweiz lebt, muss der COMI deshalb besonders nachvollziehbar und tatsächlich im Zielland begründet sein.
Eine im Heimatland verbleibende Familie bedeutet also nicht automatisch, dass eine EU-Insolvenz in Irland ausgeschlossen ist.
Wir erklären Ihnen nicht nur, was Sie benötigen - wir begleiten Sie beim tatsächlichen Aufbau Ihrer Situation in Irland.
Dazu können je nach persönlicher Situation beispielsweise gehören: Wohnung und Mietvertrag, irische PPS Number, Bank- und Telefonverbindungen, berufliche Tätigkeit, Gründung einer irischen Limited oder Aufnahme einer selbstständigen Tätigkeit sowie weitere tatsächliche Anknüpfungspunkte in Irland.
Auch die Integration in das tägliche Leben - beispielsweise über Gym, Golfclub, Vereine oder andere regelmäßige Aktivitäten - kann Teil einer schlüssigen Gesamtsituation sein.
Von der Vorbereitung Ihres COMI über das Insolvenzverfahren bis zur erteilten Restschuldbefreiung begleiten wir den gesamten Weg gemeinsam mit Ihnen.
Ja. Auch Personen aus der Schweiz oder mit Schulden in der Schweiz können von einer EU-Insolvenz und einer europäischen Restschuldbefreiung profitieren. Dies ist seit der geänderten Gesetzeslage durchaus möglich.
Entscheidend ist, dass die Voraussetzungen für das Insolvenzverfahren im jeweiligen EU-Mitgliedstaat tatsächlich erfüllt sind.
Die Wirkung eines ausländischen Insolvenzverfahrens in der Schweiz muss lediglich nach schweizerischem Recht anerkannt werden. Anders als innerhalb der EU erfolgt diese Anerkennung nicht automatisch, sondern wird über das Anerkennungsverfahren geregelt.
Ja. Auch Forderungen Schweizer Banken, Unternehmen, Behörden oder anderer Schweizer Gläubiger können grundsätzlich in ein ausländisches Insolvenz- und Entschuldungsverfahren einbezogen werden.
Da die Schweiz kein Mitglied der EU ist, muss allerdings zwischen der Wirkung der Restschuldbefreiung im Eröffnungsstaat und ihrer Anerkennung bzw. Durchsetzung in der Schweiz unterschieden werden.
Nein. Das ist einer der entscheidenden Unterschiede zu Insolvenzverfahren beispielsweise in Deutschland oder Irland.
Nach einem Schweizer Privatkonkurs können ungedeckte Forderungen grundsätzlich als Konkursverlustscheine fortbestehen. Der Privatkonkurs führt damit nicht automatisch zu einer Restschuldbefreiung, wie sie andere europäische Rechtsordnungen kennen.
Gerade deshalb kann es für hoch verschuldete Personen in der Schweiz sinnvoll sein, die Möglichkeiten einer EU-Insolvenz zu prüfen.
Nein. Die Staatsangehörigkeit entscheidet grundsätzlich nicht darüber, welches Land für das Insolvenzverfahren zuständig ist.
Entscheidend sind vielmehr die tatsächliche Lebens- und wirtschaftliche Situation sowie die internationale Zuständigkeit des jeweiligen Insolvenzgerichts. Dabei spielen insbesondere COMI, Wohn- und Arbeitssituation, wirtschaftliche Aktivitäten und die Herkunft bzw. Struktur der Verbindlichkeiten eine Rolle.
Auch ein Schweizer Staatsbürger kann deshalb grundsätzlich ein EU-Insolvenzverfahren durchlaufen, wenn die entsprechenden Voraussetzungen im Zielland erfüllt sind.
Auch Verpflichtungen aus persönlichen Bürgschaften können grundsätzlich von einer Restschuldbefreiung erfasst werden.
Entscheidend ist insbesondere, wann und auf welcher Grundlage die persönliche Verpflichtung entstanden ist. Dass eine Bürgschaft erst später tatsächlich in Anspruch genommen wird, bedeutet nicht automatisch, dass es sich deshalb um eine neue, erst nach Insolvenzeröffnung entstandene Verpflichtung handelt.
Gerade Unternehmer und Geschäftsführer verfügen häufig über erhebliche persönliche Bürgschaften für Gesellschaftskredite, Leasing, Immobilien oder Betriebsmittelfinanzierungen. Diese müssen deshalb von Anfang an in die Entschuldungsstrategie einbezogen werden.
Bei Unternehmern reicht es nicht, nur die Schulden der Gesellschaft anzuschauen. Entscheidend ist die Frage:
Welche Forderungen werden persönlich gegen den Geschäftsführer oder Gesellschafter geltend gemacht?
Dazu gehören beispielsweise Geschäftsführerhaftung, steuerliche Haftung, persönliche Garantien sowie Ansprüche aus unerlaubten Handlungen.
Besonders wichtig ist anschließend der Rechtsgrund der persönlichen Forderung. In Deutschland bleiben bestimmte Forderungen - insbesondere aus vorsätzlich begangenen unerlaubten Handlungen - gemäß § 302 InsO trotz Restschuldbefreiung bestehen.
In Irland können auch solche Forderungen von der Restschuldbefreiung erfasst werden. Ob dies im konkreten Fall gilt, hängt vom Rechtsgrund und den irischen Ausschlussregeln ab und wird individuell geprüft.
Nicht jede Forderung wird automatisch von einer Restschuldbefreiung erfasst. Welche Ausnahmen gelten, hängt vom Land und vom Verfahren ab.
Im irischen Bankruptcy sind insbesondere Geldstrafen und familienrechtliche Unterhaltsverpflichtungen gesondert zu beachten; sie werden nicht durch die Restschuldbefreiung beseitigt.
In Deutschland nimmt § 302 InsO unter anderem Geldstrafen und vorsätzlich pflichtwidrig nicht gezahlten gesetzlichen Unterhalt aus. Kindesunterhaltsrückstände sind dort deshalb nicht pauschal in jedem Fall von der Restschuldbefreiung ausgeschlossen. Laufende Unterhaltspflichten bestehen weiterhin.
Ein vergessener Gläubiger bedeutet nicht automatisch, dass seine Forderung von der deutschen Restschuldbefreiung ausgeschlossen ist. § 301 InsO bestimmt ausdrücklich, dass die Restschuldbefreiung grundsätzlich auch gegenüber Insolvenzgläubigern wirkt, die ihre Forderungen nicht angemeldet haben.
Das bedeutet selbstverständlich nicht, dass Gläubiger bewusst verschwiegen werden dürfen. Vorsätzlich oder grob fahrlässig unrichtige oder unvollständige Angaben können die Restschuldbefreiung gefährden.
Auch im irischen Verfahren ist entscheidend, ob es sich überhaupt um eine vom Bankruptcy erfasste Forderung handelt und weshalb sie nicht angegeben wurde.
Unser Grundsatz ist deshalb klar: Alle bekannten Gläubiger vollständig erfassen - und bei später entdeckten Forderungen sofort prüfen, wie damit umzugehen ist.
Das ist einer der größten Unterschiede zwischen den europäischen Insolvenzsystemen.
Deutschland arbeitet mit gesetzlichen Pfändungsfreigrenzen und einer Pfändungstabelle. Wie hoch Ihre tatsächlichen persönlichen Lebenshaltungskosten sind, ist damit nicht automatisch ausschlaggebend.
Irland verfolgt einen anderen Ansatz: Dort werden angemessene Lebenshaltungskosten - die sogenannten Reasonable Living Expenses (RLE) - anhand der persönlichen und familiären Situation berücksichtigt.
Wohnkosten, Familie, Kinderbetreuung und weitere angemessene Aufwendungen können deshalb eine erhebliche Rolle spielen.
Das kann gerade für Schuldner mit höherem Einkommen und entsprechenden tatsächlichen Lebenshaltungskosten einen erheblichen Unterschied machen.
Sämtliche Vermögenswerte müssen vollständig offengelegt werden. Dazu gehören insbesondere Immobilien, Fahrzeuge, Konten, Beteiligungen und Vermögen im Ausland.
Im irischen Insolvenzverfahren geht relevantes Vermögen grundsätzlich auf den Official Assignee (Insolvenzverwalter) über. Dieser prüft anschließend, ob und wie eine Verwertung wirtschaftlich sinnvoll ist.
Bei Immobilien ist deshalb beispielsweise entscheidend, welcher tatsächliche Nettovermögenswert nach Hypotheken und sonstigen Belastungen überhaupt vorhanden ist. Eine hoch belastete oder überschuldete Immobilie kann wirtschaftlich völlig anders zu beurteilen sein als eine lastenfreie Immobilie.
Für das Familienheim gelten zudem besondere irische Regeln und Fristen.
Eine Insolvenz bedeutet deshalb nicht automatisch, dass jedes Haus oder jedes Fahrzeug verkauft wird. Entscheidend sind Wert, Belastung und die konkrete rechtliche Situation.
Ja. Gesellschaftsanteile, Immobilien, Konten, Beteiligungen und sonstiges Vermögen müssen unabhängig davon angegeben werden, in welchem Land sie sich befinden.
Auslandsvermögen verschwindet nicht dadurch aus einem Insolvenzverfahren, dass es außerhalb des Insolvenzstaates liegt.
Eine saubere und vollständige Vermögensaufstellung gehört deshalb zu jeder seriösen Insolvenzvorbereitung.
Ja. Genau darin liegt einer der wesentlichen Zwecke einer Restschuldbefreiung: der wirtschaftliche Neustart.
Nach Abschluss des Verfahrens kann grundsätzlich wieder eine selbstständige oder unternehmerische Tätigkeit aufgenommen bzw. fortgeführt werden, soweit keine davon unabhängigen berufs- oder gesellschaftsrechtlichen Beschränkungen entgegenstehen.
Gerade das irische Insolvenzrecht ist stark vom Gedanken des „Fresh Start“ geprägt:
Alte Verbindlichkeiten abschließen. Wirtschaftliche Handlungsfähigkeit zurückgewinnen. Neu anfangen.
Neben unserem Honorar sollten bei einer EU-Insolvenz auch die tatsächlichen Kosten des Lebens und des Aufbaus im Zielland berücksichtigt werden.
Dazu können insbesondere Wohnung und Nebenkosten, Reisen, Versicherungen, Mobilität und laufende Lebenshaltungskosten gehören. Wird beispielsweise in Irland eine eigene Limited geführt, können zusätzlich Kosten für Gesellschaft, Steuerberater, Jahresabschluss, Office, Sozialabgaben und weitere betriebliche Aufwendungen entstehen.
Auch Kosten für die tatsächliche Integration vor Ort - beispielsweise Fitnessstudio, Golfclub, Vereine oder ein Fahrzeug - können Teil der persönlichen Planung sein.
Deshalb betrachten wir nicht nur die Kosten des Insolvenzverfahrens, sondern kalkulieren mit Ihnen den gesamten Weg bis zur Restschuldbefreiung.
Unsere Leistungen werden von Anfang an klar und transparent definiert.
Vor Beginn erhalten Sie eine detaillierte Leistungsvereinbarung, aus der hervorgeht, welche Leistungen in Ihrem persönlichen Paket enthalten sind und welche Kosten hierfür entstehen.
Unsere Pakete sind bewusst umfangreich aufgebaut und können - abhängig vom gewählten Leistungspaket - einen großen Teil der Vorbereitung, Organisation und Begleitung auf dem Weg zum Insolvenzverfahren abdecken.
Klare Leistungen. Klare Kosten. Keine unangenehmen Überraschungen.
Zunächst müssen Sie keine umfangreichen Unterlagen vorbereiten. Wir führen Sie während des gesamten Mandats Schritt für Schritt durch den Prozess und teilen Ihnen mit, welche Unterlagen und Informationen wir zu welchem Zeitpunkt benötigen.
Im weiteren Verlauf benötigen wir insbesondere Angaben zu Ihren Gläubigern, Aktenzeichen, Forderungshöhen und Forderungsgründen. Je nach persönlicher Situation kommen beispielsweise Steuerbescheide, Kontoauszüge, Angaben zu Vermögenswerten und Gesellschaftsbeteiligungen sowie Informationen über Unterhaltspflichten hinzu.
Wenn Sie Unternehmer oder Geschäftsführer einer Kapitalgesellschaft sind oder waren, können weitere gesellschafts- und steuerrechtliche Unterlagen erforderlich werden.
Sie werden während des gesamten Weges von unserem erfahrenen Team begleitet.
Im Premium-Paket erhalten Sie einen persönlichen Ansprechpartner für die gesamte Betreuung sowie einen persönlichen Ansprechpartner vor Ort in Irland bzw. im jeweiligen Zielland. Damit haben Sie sowohl für die Vorbereitung als auch für die praktische Umsetzung vor Ort feste Ansprechpartner.
Auch außerhalb des Premium-Pakets werden Sie von erfahrenen Mitarbeitern unseres Teams betreut. Dabei achten wir darauf, dass Sie regelmäßig mit denselben zwei bis drei Personen zusammenarbeiten, die Ihren Fall und dessen Besonderheiten kennen.
Keine anonyme Fallbearbeitung - sondern ein Team, das Ihren Fall kennt und Sie durch den gesamten Prozess begleitet.
Ihre persönlichen und wirtschaftlichen Daten behandeln wir mit höchster Vertraulichkeit.
Dokumente und Mandatsunterlagen werden in einer geschützten privaten Cloud auf entsprechend abgesicherten Servern gespeichert und datenschutzkonform verarbeitet. Der Zugriff ist auf die für die Bearbeitung erforderlichen Personen beschränkt.
Gerade bei sensiblen Informationen über Vermögen, Schulden, Steuern, Unternehmen und persönliche Verhältnisse hat der Schutz Ihrer Daten für uns höchste Priorität.
Vertraulichkeit und Datensicherheit gehören für uns zu einer professionellen Mandatsbetreuung selbstverständlich dazu.
Regulär beträgt die Abtretungsfrist drei Jahre ab Eröffnung. Die Wohlverhaltensphase kommt nicht als zusätzliches viertes Jahr hinzu. Beratung, Einigungsversuch und Antragstellung liegen davor. Für bestimmte Wiederholungsverfahren gilt eine fünfjährige Frist; die erneute Zulässigkeit ist gesondert zu prüfen.
Seit 1. Juli 2026 beträgt der monatliche Grundbetrag 1.587,40 Euro. Gesetzlicher Unterhalt erhöht ihn um 597,42 Euro für die erste und je 332,83 Euro für die zweite bis fünfte berücksichtigte Person. Maßgeblich sind bereinigtes Nettoeinkommen und Pfändungstabelle. Der darüberliegende Lohn wird nicht pauschal vollständig gepfändet.
Ja. Eine geeignete Person oder Stelle muss nach persönlicher Beratung bestätigen, dass ein außergerichtlicher Schuldenbereinigungsplan innerhalb der letzten sechs Monate vor dem Antrag gescheitert ist. Das bedeutet keine sechsmonatige Wartepflicht. Benötigt werden außerdem insbesondere Gläubiger-, Forderungs-, Einkommens- und Vermögensverzeichnisse.
Aktuell Selbstständige fallen grundsätzlich unter die Regelinsolvenz. Ehemals Selbstständige können die Verbraucherinsolvenz nutzen, wenn sie bei Antragstellung weniger als 20 Gläubiger haben und keine Forderungen aus Arbeitsverhältnissen bestehen. Auch in der Regelinsolvenz können natürliche Personen Restschuldbefreiung beantragen.
§ 302 InsO nimmt unter anderem Geldstrafen, vorsätzliche unerlaubte Handlungen und vorsätzlich pflichtwidrig nicht gezahlten gesetzlichen Unterhalt aus. Bei Steuerschulden gilt die Ausnahme bei einer damit verbundenen rechtskräftigen Verurteilung nach §§ 370, 373 oder 374 AO. Gewöhnliche Steuerrückstände sind deshalb nicht automatisch ausgenommen; auch die Forderungsanmeldung ist relevant.
Natürliche Personen können bei beantragter Restschuldbefreiung eine Stundung der Verfahrenskosten beantragen, wenn das Vermögen nicht ausreicht. Das Gericht prüft die Voraussetzungen. Stundung bedeutet Zahlungsaufschub, nicht automatisch Kostenerlass. Ein privates Beratungshonorar wird dadurch nicht pauschal übernommen.
Es gibt keinen einheitlichen Gesamtbetrag für alle. Beispiel Zürich: Für eine alleinlebende Person nennt die Richtlinie 1.200 CHF Grundbetrag, für ein Ehepaar 1.700 CHF gemeinsam. Anerkannte Wohnkosten, obligatorische Krankenversicherung und notwendige Berufskosten kommen hinzu. Haushalt, Belege und kantonale Praxis bestimmen die individuelle Berechnung.
Bei erneuter Betreibung wegen einer vor dem Konkurs entstandenen Forderung kann mangelndes neues Vermögen eingewendet werden. Die Einrede muss ausdrücklich im Rechtsvorschlag erhoben werden. Das Gericht prüft nicht nur angesparte Werte, sondern auch Einkommen, aus dem Vermögen hätte gebildet werden können. Neue Schulden werden dadurch nicht geschützt.
Stand 10. September 2026: Laut Bundesamt für Justiz können die neuen Sanierungsverfahren noch nicht genutzt werden. Vor dem Inkrafttreten ist eine Übergangsphase für die Einrichtung in den Kantonen nötig. Bis dahin darf ein Privatkonkurs nicht als automatische Restschuldbefreiung dargestellt werden. Ein Inkrafttretensdatum wird hier nicht vorweggenommen.
Die befristeten Regeln zum dreijährigen Tilgungsplan für Verbraucher sind mit Ablauf des 16. Juli 2026 außer Kraft getreten. Die Übergangsregel erfasst entsprechende Anträge, die vor dem 17. Juli 2026 bei Gericht eingelangt sind. Für neue Verbraucherfälle gilt beim Abschöpfungsplan grundsätzlich eine fünfjährige Abtretung; Zahlungsplan und Unternehmerregelungen sind getrennt zu betrachten.
Der spanische Mindestlohn beträgt 2026 monatlich 1.221 Euro bei 14 Zahlungen, jährlich 17.094 Euro. Art. 607 LEC schützt grundsätzlich Einkommen bis zum maßgeblichen Mindestlohn; darüber gelten gestaffelte Pfändungsanteile. Bei zwölf Zahlungen und Sonderzahlungen muss die Umrechnung berücksichtigt werden. Der Monatswert ist deshalb keine universelle Nettogrenze.
Die lettische Insolvenzbehörde nennt seit Januar 2026 eine Mindestzahlung an Gläubiger von 260 Euro monatlich in der Entschuldungsphase. Grundlage ist ein Drittel des Mindestlohns von 780 Euro. Hinzu kommt zu Beginn eine Einzahlung von 1.560 Euro für die Verwaltervergütung. Das ist weder ein Gesamtpreis noch zwingend Ihre volle monatliche Zahlung.
Der Beschluss vom 20.01.2025 bestätigt die Anerkennung der irischen Verfahrenseröffnung. Die deutsche Anerkennungsprüfung eröffnet keine erneute Prüfung der irischen Zuständigkeit. Einwände gehören grundsätzlich vor das Gericht im Eröffnungsstaat. Die Entscheidung betrifft die Eröffnung, nicht die Erteilung einer Restschuldbefreiung; sie erlaubt keine falschen Angaben.
Ja. Das FG Düsseldorf erkannte im entschiedenen Fall das Erlöschen der betroffenen Steuerforderungen durch die irische Restschuldbefreiung an. Eine unterbliebene gesonderte Gläubigerinformation verhinderte die Anerkennung unter den konkreten Umständen nicht. Daraus folgt kein pauschaler Erlass jeder Steuerforderung. Forderungsart, Verfahren und Ausnahmen müssen geprüft werden.
Nur bei einem Ergebnis, das offensichtlich mit grundlegenden Prinzipien der öffentlichen Ordnung unvereinbar ist. Der BGH betonte 2015 das gegenseitige Vertrauen: Einwände gegen die internationale Zuständigkeit sind grundsätzlich im Eröffnungsstaat geltend zu machen. Der Fall betraf England unter der früheren EU-Insolvenzverordnung, nicht heutige britische Neuanträge.
Das OLG Koblenz sah eine tatsächliche Verlagerung des Lebensmittelpunkts für günstigere Insolvenzbedingungen für sich genommen nicht als Verstoß gegen den ordre public. Ein Scheinwohnsitz genügt dennoch nicht. Der Hinweisbeschluss betraf einen englischen Altfall vor Ende 2020; aktuelle Zugangsvoraussetzungen und COMI-Regeln sind gesondert zu prüfen.
Lassen Sie uns gemeinsam auf Ihre Möglichkeiten schauen.
Unsere Büros